Ticket no desgravable: qué hacer y cómo pedir la factura simplificada

Llega el cierre del trimestre, revisas los gastos y aparecen los tickets que no puedes justificar. No es que estén mal: es que nunca fueron un documento válido. Y cuando eso pasa, el gasto se cae, y con él el IVA que habías contado como recuperable.

Esto es lo que hay que saber para no descubrirlo tres meses tarde.

Preticket, ticket y factura simplificada no son lo mismo

El preticket, ese papel que a veces te dan antes de pagar y que pone «comanda» o «preticket», no tiene validez fiscal. Es un control interno del restaurante.

El ticket que te dan al cobrar puede ser una factura simplificada, y lo es si reúne los datos obligatorios: identificación del establecimiento con su NIF, fecha, descripción del gasto, importe total y desglose del IVA.

La diferencia no está en el nombre del papel, está en lo que lleva impreso. Si falta el NIF del establecimiento o no aparece el IVA desglosado, no es una factura simplificada, aunque parezca un ticket normal.

Los cuatro motivos más frecuentes por los que un ticket no vale

  1. Es un preticket o una comanda, no el documento de cobro.
  2. No lleva el NIF del establecimiento.
  3. No aparece el IVA desglosado.
  4. Está ilegible: el papel térmico se ha borrado en la guantera.

Cómo pedirla en el momento

Es más simple de lo que parece. Al pagar, di exactamente esto: «¿Me puedes hacer la factura simplificada, por favor?». No hace falta dar tus datos, ni tu NIF, ni tu dirección. La factura simplificada se emite con los datos del establecimiento, no con los tuyos.

Y si te dan un papel que no lleva NIF ni IVA, pide el cambio en ese momento. Es la única vez que cuesta cero esfuerzo.

Y si ya te has ido del restaurante

Se puede intentar, y muchas veces sale bien. Vuelve al local, pide el duplicado y explica la fecha y el importe. Cuanto antes lo hagas, mejor: el mismo mes es el momento razonable, porque el establecimiento todavía tiene el registro a mano. Guarda mientras tanto el ticket original aunque no sea perfecto, porque es la referencia para localizar la operación.

El recibo del datáfono, lo que casi nadie guarda

Aquí está el detalle que separa un gasto defendible de uno que no lo es. La factura simplificada demuestra que existió el gasto. El recibo del datáfono demuestra que lo pagaste con un medio electrónico, con fecha e importe que coinciden.

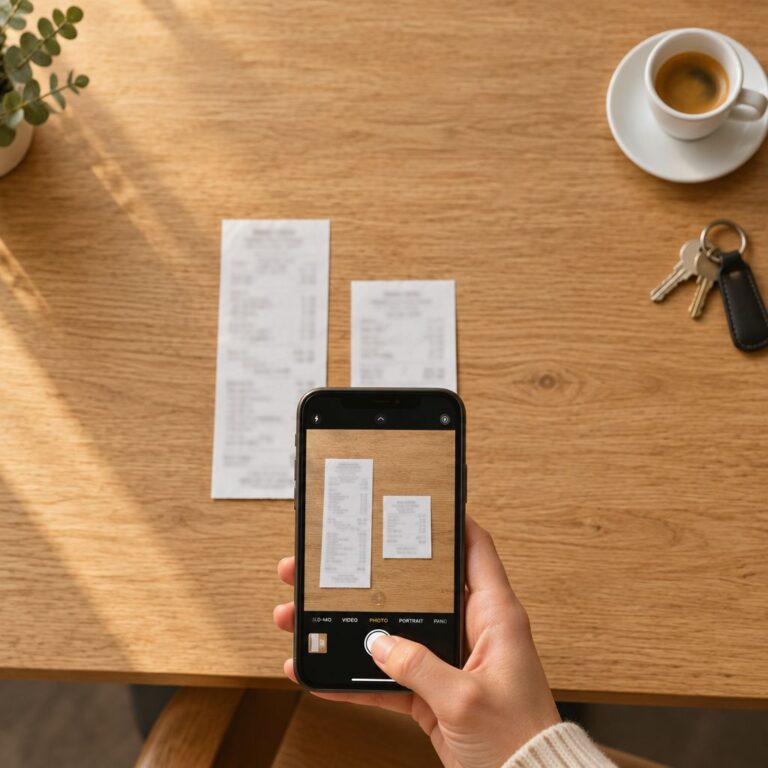
Por eso, cuando documentes el gasto, la foto tiene que incluir los dos documentos: la factura simplificada y el recibo del datáfono, completos, planos y sin taparse el uno al otro. Si el recibo cubre los datos del ticket, la lectura automática no puede comprobarlos y el registro queda cojo.

Un mito que conviene enterrar

Se repite que hay que pedir que impriman tu NIF en el ticket. No es necesario. La factura simplificada no lleva los datos del pagador, y la asociación del gasto con tu empresa se hace por tu cuenta autenticada en la aplicación, no por lo que esté impreso en el papel.

Tu lista de comprobación
1. Pide la factura simplificada al pagar, con esa frase exacta.
2. Comprueba que lleva NIF del establecimiento y IVA desglosado.
3. Guarda el recibo del datáfono junto al ticket.
4. Haz la foto de los dos documentos el mismo día, completos y sin solaparse.
5. Anota para qué fue el gasto, mientras lo recuerdas.

Con esos cinco gestos, el gasto está en condiciones de defenderse en una revisión. Sin ellos, es un papel más en una caja.

Si quieres ver cómo se documenta en la práctica, aquí tienes la guía sobre cómo desgravar las comidas de trabajo siendo autónomo.

Este contenido es informativo y no sustituye el asesoramiento fiscal.
Comparte este artículo

Imagen de Troquia

Troquia

El equipo de Troquia te cuenta cómo digitalizar tus gastos, cumplir con Hacienda y desgravar todo lo que te corresponde, sin papeleo ni dolores de cabeza.

Lo más reciente

Deja de perseguir tickets

Digitaliza tus gastos con validez legal ante la AEAT y envíaselos a tu gestor en un clic.

Sin tarjeta de crédito

Sigue aprendiendo

También te puede interesar

Empieza hoy mismo

Olvídate de guardar tickets en la cartera

Troquia digitaliza tus gastos con validez legal y se los envía a tu gestor automáticamente. Tú solo preocúpate de tu negocio.

✓ Sin tarjeta de crédito · Cancela cuando quieras

Calculadora de desgravación

Calculadora de gastos profesionales · Troquia
Simulador interactivo

¿Cuánto podrías ahorrar con tus comidas de trabajo?

Selecciona autónomo o empresa e introduce tus gastos. Estima el posible efecto fiscal de gastos profesionales que cumplan los requisitos de deducibilidad.

1 · Tipo de contribuyente

2 · Tus gastos habituales

Precio final, con IVA incluido
Indica operaciones mensuales
Solo gastos que podrían cumplir los requisitos fiscales

3 · Acumulado por meses

1 mes
1 mes36912 meses

4 · Tu resultado estimado

A · AHORRO POTENCIAL EN IRPF (20%)
0,00 €
Hipótesis de tipo marginal del 20%; no es una devolución automática.
B · IVA POTENCIALMENTE DEDUCIBLE
0,00 €
IVA del 10% incluido en el precio (cuota = total × 10/110).
RECUPERACIÓN TOTAL DE DINERO · ESTIMACIÓN
0,00 €
Suma de los efectos fiscales hipotéticos anteriores, no importe garantizado.
Gasto mensual introducido0,00 €
Gasto acumulado en el período0,00 €
Base utilizada para estimar el impuesto directo0,00 €
Atención: la manutención de autónomos tiene límites y requisitos específicos.

Información fiscal importante

IRPF (20%) e IS (25%) son hipótesis de simulación, no tipos aplicables a todos los contribuyentes. El ahorro real depende del régimen, tipo efectivo o marginal, resultado fiscal y deducibilidad. En empresas, el 25% no es universal y un gasto ya deducido no genera un ahorro nuevo por usar Troquia.

El IVA del restaurante suele ser del 10%: si el precio ya lo incluye, se extrae multiplicando por 10/110, no aplicando un 10% adicional. Si se simula la deducción del IVA, el ahorro en IRPF o IS se calcula sobre el importe sin ese IVA para evitar duplicarlo.

No todas las comidas o almuerzos son deducibles. Para la manutención del autónomo en estimación directa existen condiciones sobre actividad, establecimiento, medio electrónico de pago y límites diarios (en España, con carácter general, 26,67 € sin pernocta y 53,34 € con pernocta). Si almuerzo y comida corresponden al mismo día, el límite es diario, no por cada consumición. Los gastos de trabajadores por cuenta ajena y las comidas pagadas por empresas siguen reglas distintas: no se les aplica automáticamente el límite de manutención del autónomo; debe justificarse la naturaleza empresarial del gasto y su tratamiento fiscal.

Justificación del IVA: la deducción exige cumplir requisitos materiales y documentales. La existencia de factura simplificada, pago bancario y trazabilidad puede aportar pruebas, pero no asegura la aceptación administrativa. La jurisprudencia sobre defectos formales requiere analizar cada caso.

Modelo simplificado: para empresas se multiplica por el número de trabajadores y se repiten los mismos gastos cada mes, no se aplican topes automáticamente porque no se conoce si coinciden comidas y almuerzos en un mismo día, ni la situación fiscal concreta del usuario. El resultado debe revisarse con una asesoría antes de utilizarlo en una declaración.