Combustible

Digitaliza tus gastos de combustible

Así de fácil es justificar tus
repostajes de combustible con Troquia

Digitaliza tus gastos de combustible

1

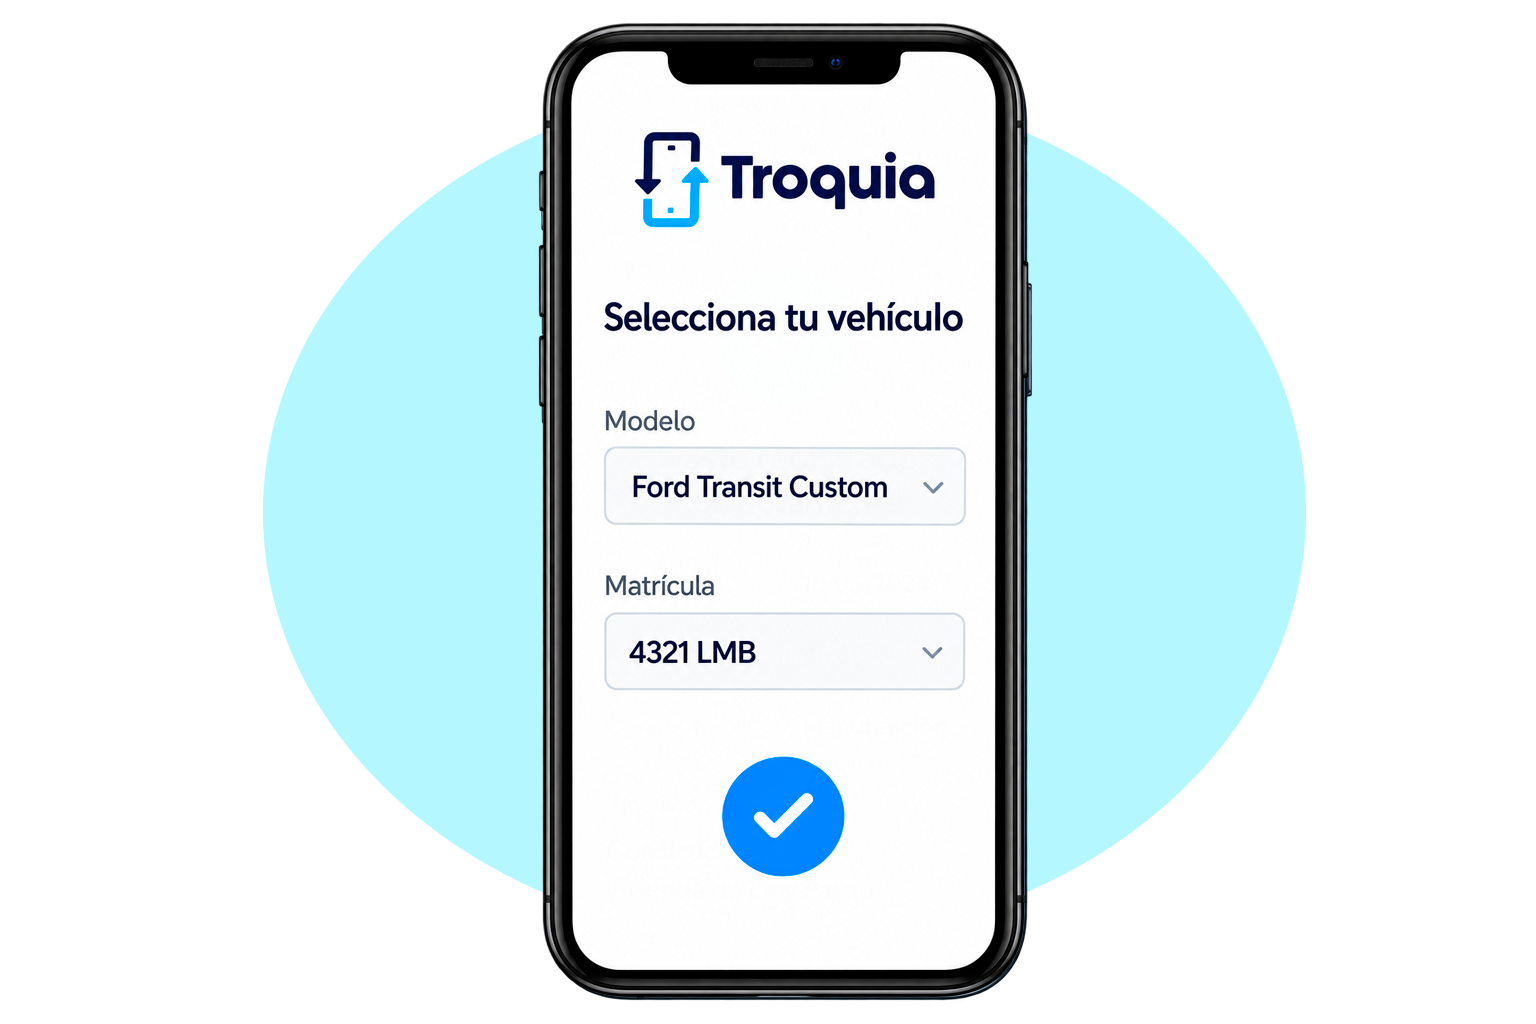
Selecciona tu vehículo en la app troquia

Elige previamente el modelo y la matrícula del vehículo que vas a repostar.

Selecciona tu vehículo en la app troquia

2

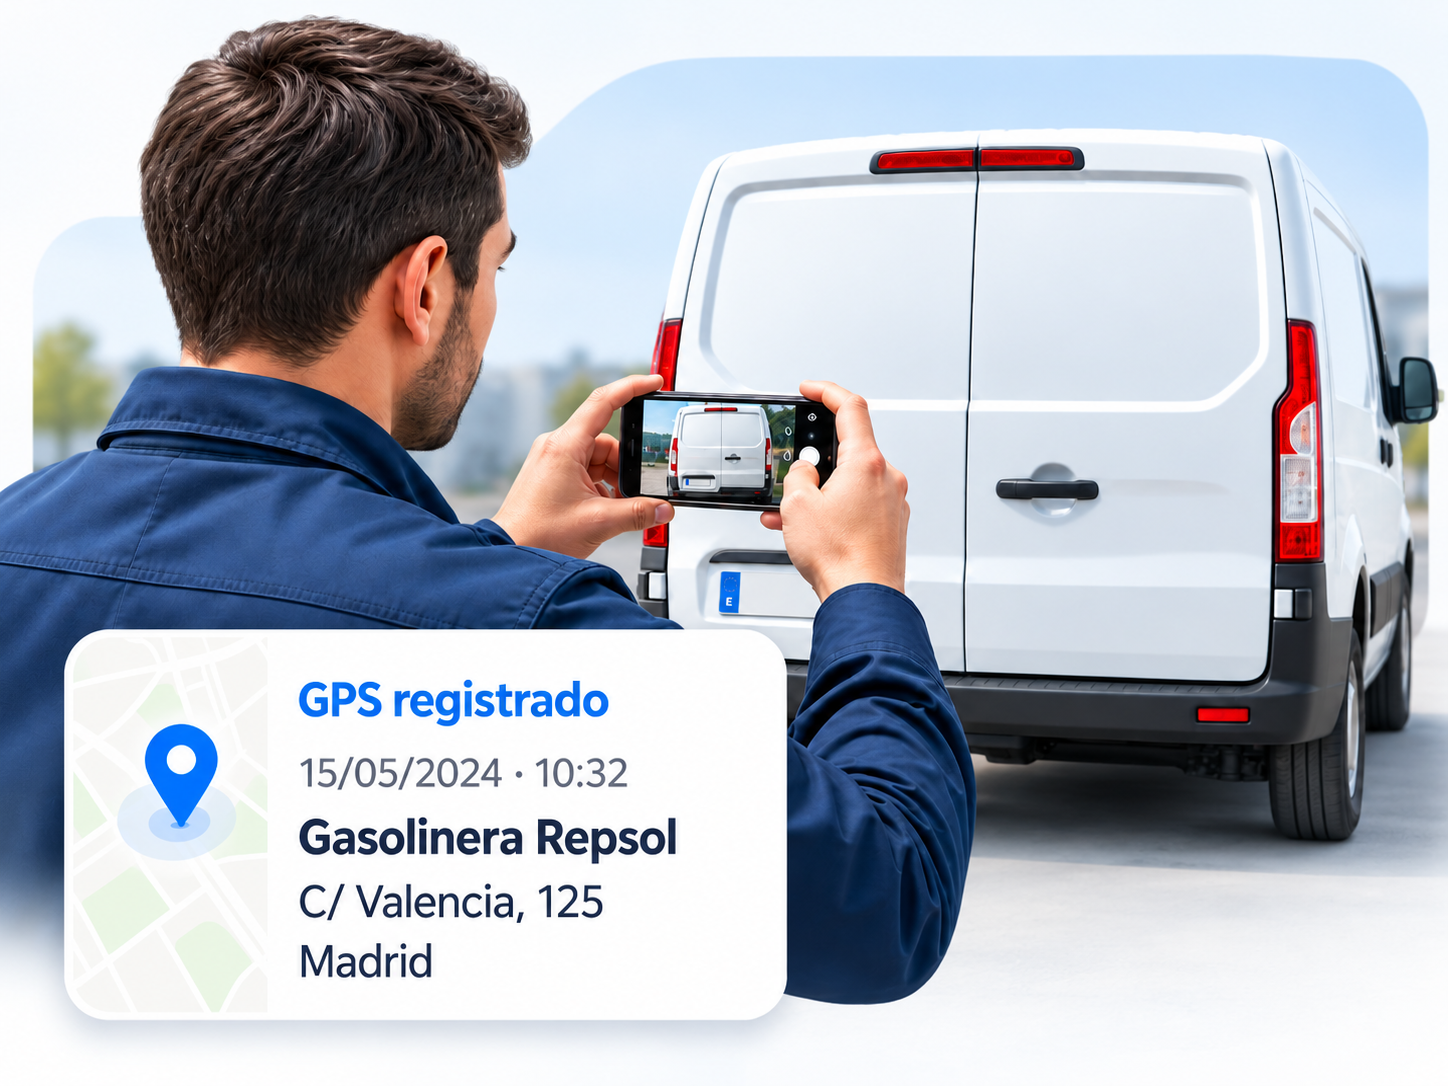
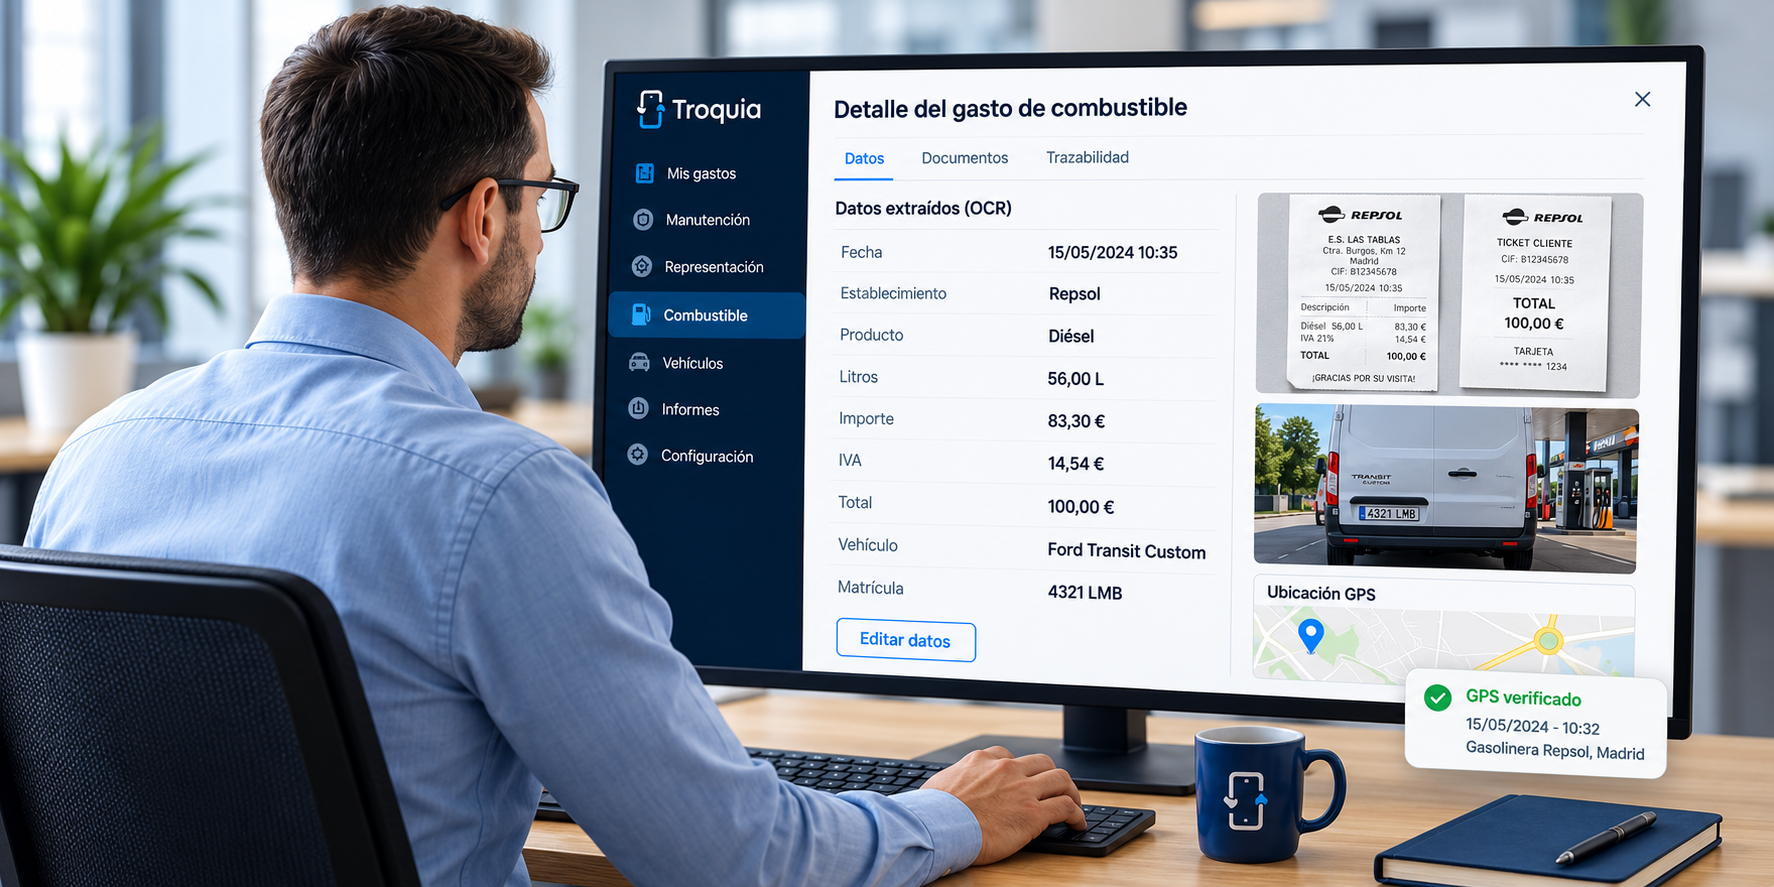
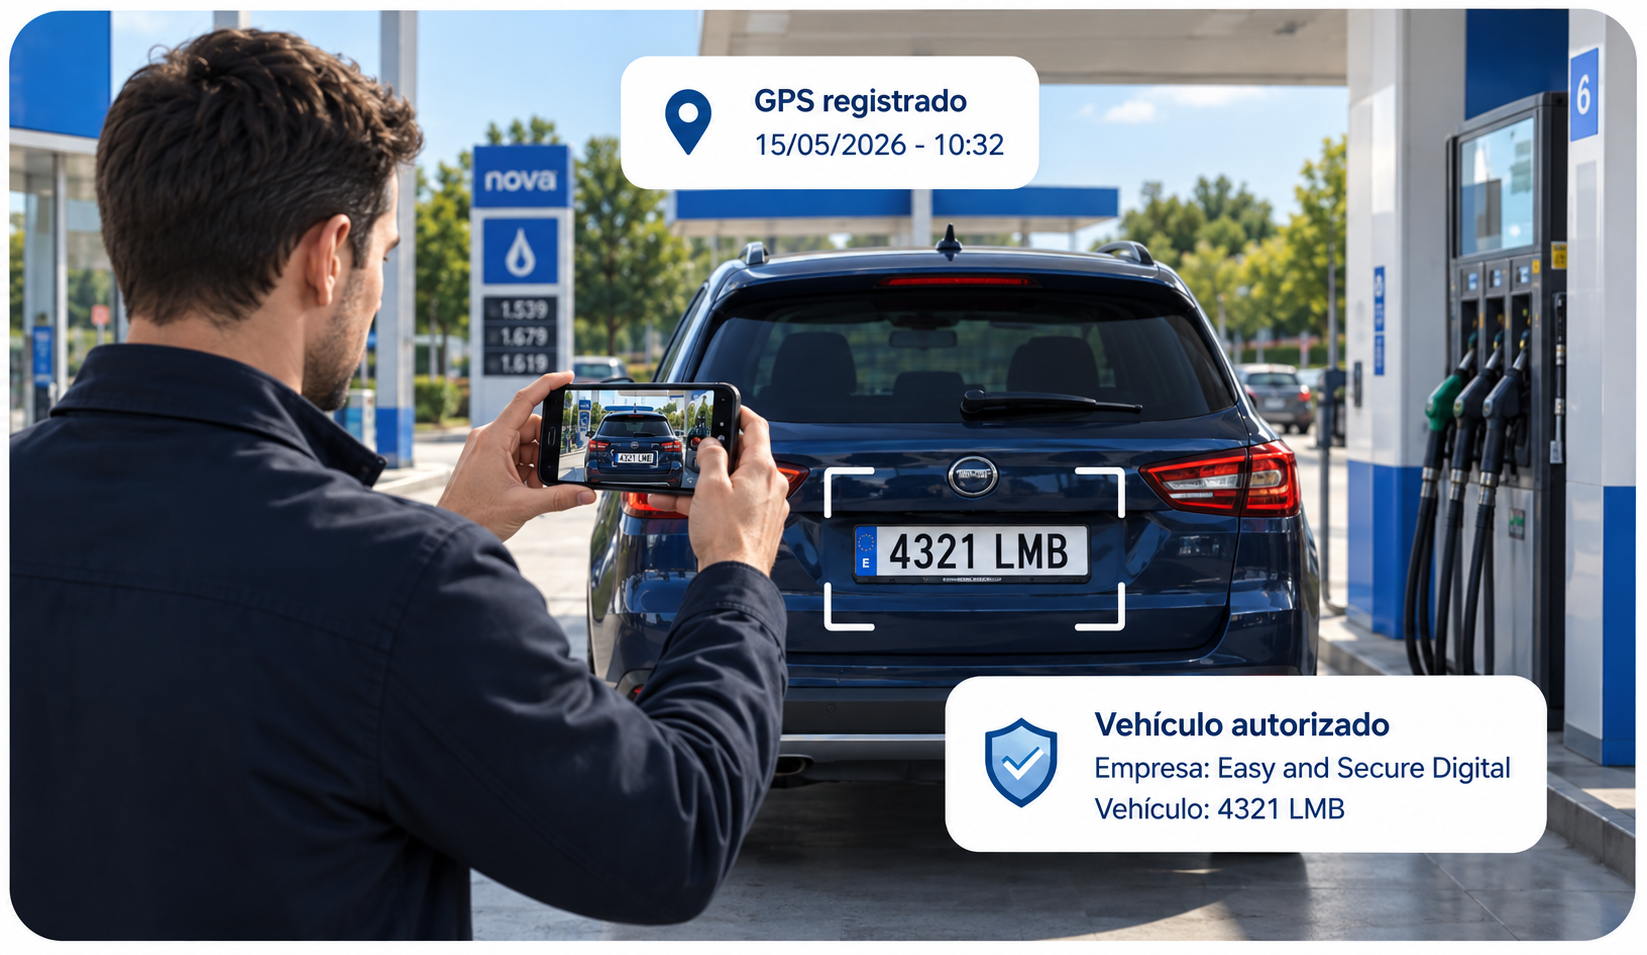
Foto del vehículo antes de repostar

Haz una foto del vehículo donde se vea la matrícula. La foto incluye la posición GPS que certifica que el vehículo estaba en la gasolinera unos minutos antes de pagar.

Foto del vehículo antes de repostar

3

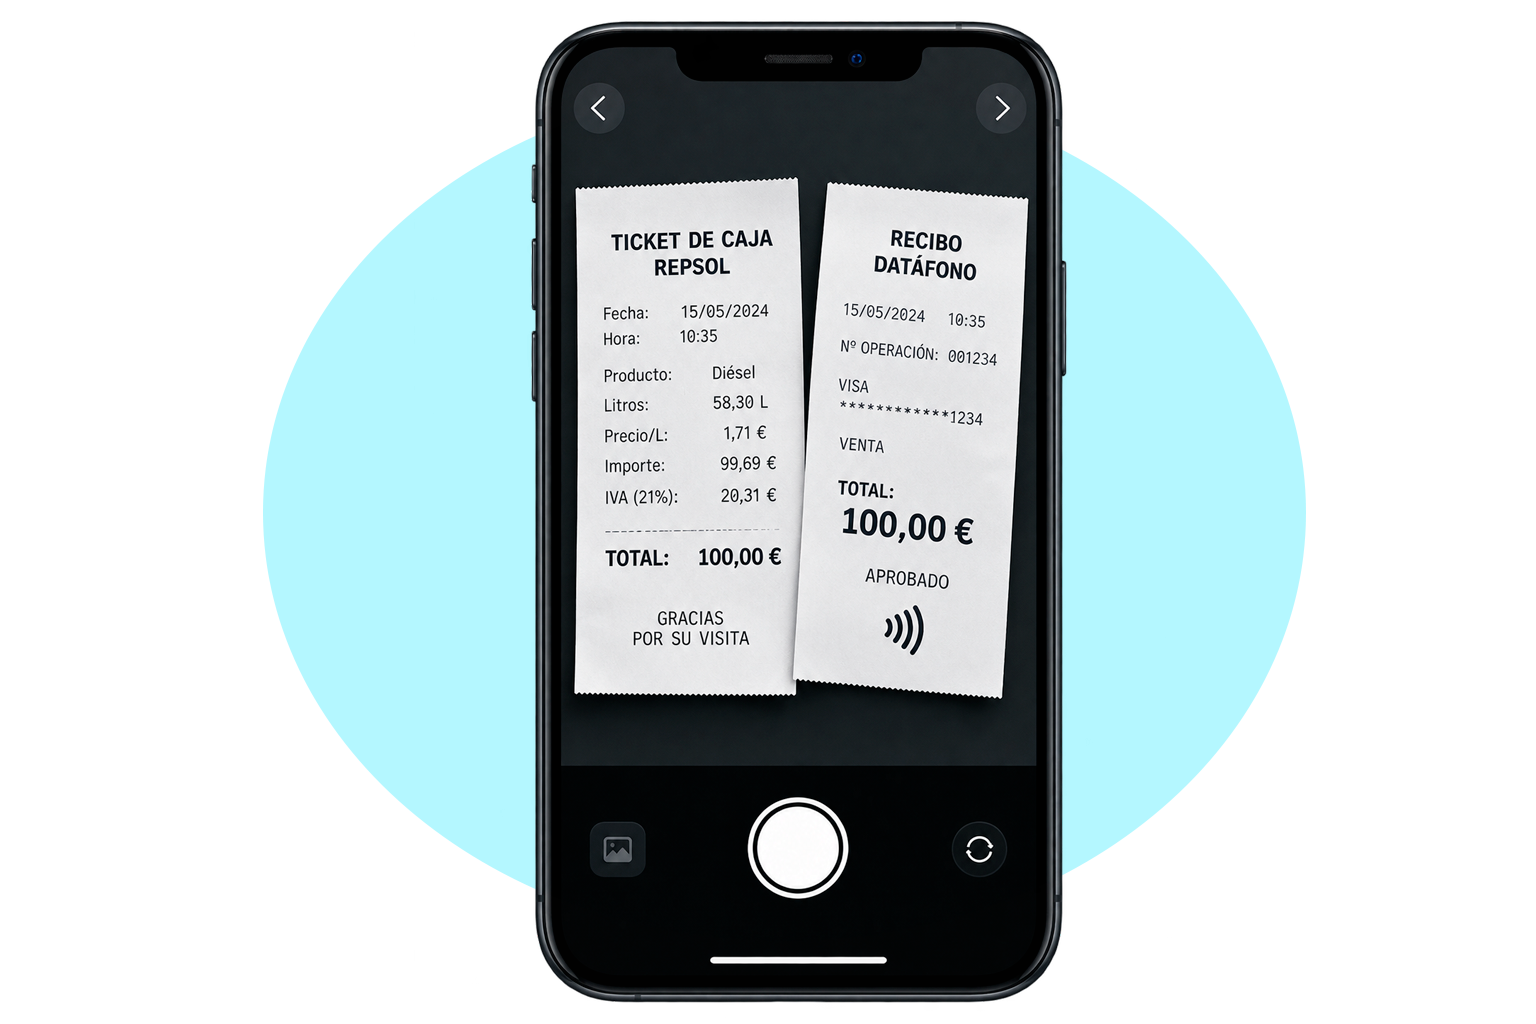
Foto conjunta del ticket y recibo del datáfono

Haz una foto conjunta del ticket de caja y del recibo del datáfono o TPV.

Foto conjunta del ticket y recibo del datáfono
Digitaliza tus gastos de combustible

4

Edición, sellado y descarga del documento PDF/A

Desde la app o el área privada web puedes editar los datos (OCR), sellar el documento y descargarlo en PDF/A, con validez ante la AEAT.

Editar datos

Editar datos

Sellar documentos

Sellar documentos

Descargar

Descargar PDF/A

5

Documento justificativo del gasto que se envía al gestor

El documento sellado se envía automáticamente a tu gestor y es 100% legal para Hacienda.

Envío automático a tu gestor

Envío automático al gestor

Listo para justificar ante la AEAT

100% legal para Hacienda

Documentación oficial

Tendrás de la forma más fácil tus documentos desgravables para hacérselos llegar a tu gestor.

Aclaración sobre gastos de combustible

Aclaración sobre gastos de combustible

Gracias al geoposicionamiento y a la matrícula del vehículo, podemos demostrar que el vehículo de empresa estaba en la gasolinera en el momento del repostaje. Además, al seleccionar en la app un vehículo autorizado por el administrador, acreditamos que es un vehículo de la empresa y que ese fue el repostaje realizado.

Nota informativa

NOTA: los datos que facilites a Troquia son simplemente orientativos para el cálculo del 1% y están sujetos a la normativa vigente de protección de datos (RGPD)

Cumple con los requisitos de la Agencia Tributaria para la reducción de gastos de combustible.

Troquia - Desgrava tus gastos de empresa y autónomo
Aviso sobre facturas simplificadas

¡AVISO IMPORTANTE!

¡Recuerda que solo puedes desgravar facturas simplificadas!

Si lo que te entrega el vendedor es un documento "ticket, factura proforma, presupuesto, etc" no tienes un documento válido para desgravar y/o recuperar el IVA, porque no podremos ayudarte a digitalizarlo de forma válida.

Aviso sobre facturas simplificadas

¿Cómo me beneficio usando Troquia?

Válido para justificación de gastos de
manutención, representación, combustible y desplazamientos

Trabajadores autónomos
20% desgravación del importe neto factura en I.R.P.F.

20%

desgravación del importe neto factura en I.R.P.F.

Más
100% del I.V.A. abonado

10% ó 21%

IVA

Con Troquia recuperas + de un 30% del pago.

Con Troquia recuperas + de un 30% del pago.

Empresas
20% desgravación del importe neto factura en I.R.P.F.

25%

desgravación del importe neto factura en Impuesto de Sociedades

Más
100% del I.V.A. abonado

10% ó 21%

IVA

Con Troquia recuperas + de un 30% del pago.

Con Troquia recuperas + de un 35% del pago.

¡Recupera lo que es tuyo!

¡Recupera lo que es tuyo!

¡Recupera lo que es tuyo!
Troquia - Desgrava tus gastos de empresa y autónomo

PRUEBA TROQUIA

Totalmente gratis hasta el 31 de diciembre de 2026

INSTALA TROQUIA HOY

Digitaliza tus gastos de forma fácil y segura

Cómo instalar Troquia

Descarga aquí las instrucciones según tu tipo de móvil

Instrucciones para Android

Instrucciones
Android

Instrucciones para iOS

Instrucciones
iOS

Calculadora de desgravación

Calculadora de gastos profesionales · Troquia
Simulador interactivo

¿Cuánto podrías ahorrar con tus comidas de trabajo?

Selecciona autónomo o empresa e introduce tus gastos. Estima el posible efecto fiscal de gastos profesionales que cumplan los requisitos de deducibilidad.

1 · Tipo de contribuyente

2 · Tus gastos habituales

Precio final, con IVA incluido
Indica operaciones mensuales
Solo gastos que podrían cumplir los requisitos fiscales

3 · Acumulado por meses

1 mes
1 mes36912 meses

4 · Tu resultado estimado

A · AHORRO POTENCIAL EN IRPF (20%)
0,00 €
Hipótesis de tipo marginal del 20%; no es una devolución automática.
B · IVA POTENCIALMENTE DEDUCIBLE
0,00 €
IVA del 10% incluido en el precio (cuota = total × 10/110).
RECUPERACIÓN TOTAL DE DINERO · ESTIMACIÓN
0,00 €
Suma de los efectos fiscales hipotéticos anteriores, no importe garantizado.
Gasto mensual introducido0,00 €
Gasto acumulado en el período0,00 €
Base utilizada para estimar el impuesto directo0,00 €
Atención: la manutención de autónomos tiene límites y requisitos específicos.

Información fiscal importante

IRPF (20%) e IS (25%) son hipótesis de simulación, no tipos aplicables a todos los contribuyentes. El ahorro real depende del régimen, tipo efectivo o marginal, resultado fiscal y deducibilidad. En empresas, el 25% no es universal y un gasto ya deducido no genera un ahorro nuevo por usar Troquia.

El IVA del restaurante suele ser del 10%: si el precio ya lo incluye, se extrae multiplicando por 10/110, no aplicando un 10% adicional. Si se simula la deducción del IVA, el ahorro en IRPF o IS se calcula sobre el importe sin ese IVA para evitar duplicarlo.

No todas las comidas o almuerzos son deducibles. Para la manutención del autónomo en estimación directa existen condiciones sobre actividad, establecimiento, medio electrónico de pago y límites diarios (en España, con carácter general, 26,67 € sin pernocta y 53,34 € con pernocta). Si almuerzo y comida corresponden al mismo día, el límite es diario, no por cada consumición. Los gastos de trabajadores por cuenta ajena y las comidas pagadas por empresas siguen reglas distintas: no se les aplica automáticamente el límite de manutención del autónomo; debe justificarse la naturaleza empresarial del gasto y su tratamiento fiscal.

Justificación del IVA: la deducción exige cumplir requisitos materiales y documentales. La existencia de factura simplificada, pago bancario y trazabilidad puede aportar pruebas, pero no asegura la aceptación administrativa. La jurisprudencia sobre defectos formales requiere analizar cada caso.

Modelo simplificado: para empresas se multiplica por el número de trabajadores y se repiten los mismos gastos cada mes, no se aplican topes automáticamente porque no se conoce si coinciden comidas y almuerzos en un mismo día, ni la situación fiscal concreta del usuario. El resultado debe revisarse con una asesoría antes de utilizarlo en una declaración.