Representación

Digitaliza tus gastos de representación

Invitas a un cliente o proveedor a una comida de trabajo. Troquia lo hace fácil, trazable y desgravable

Digitaliza tus gastos de representación

1

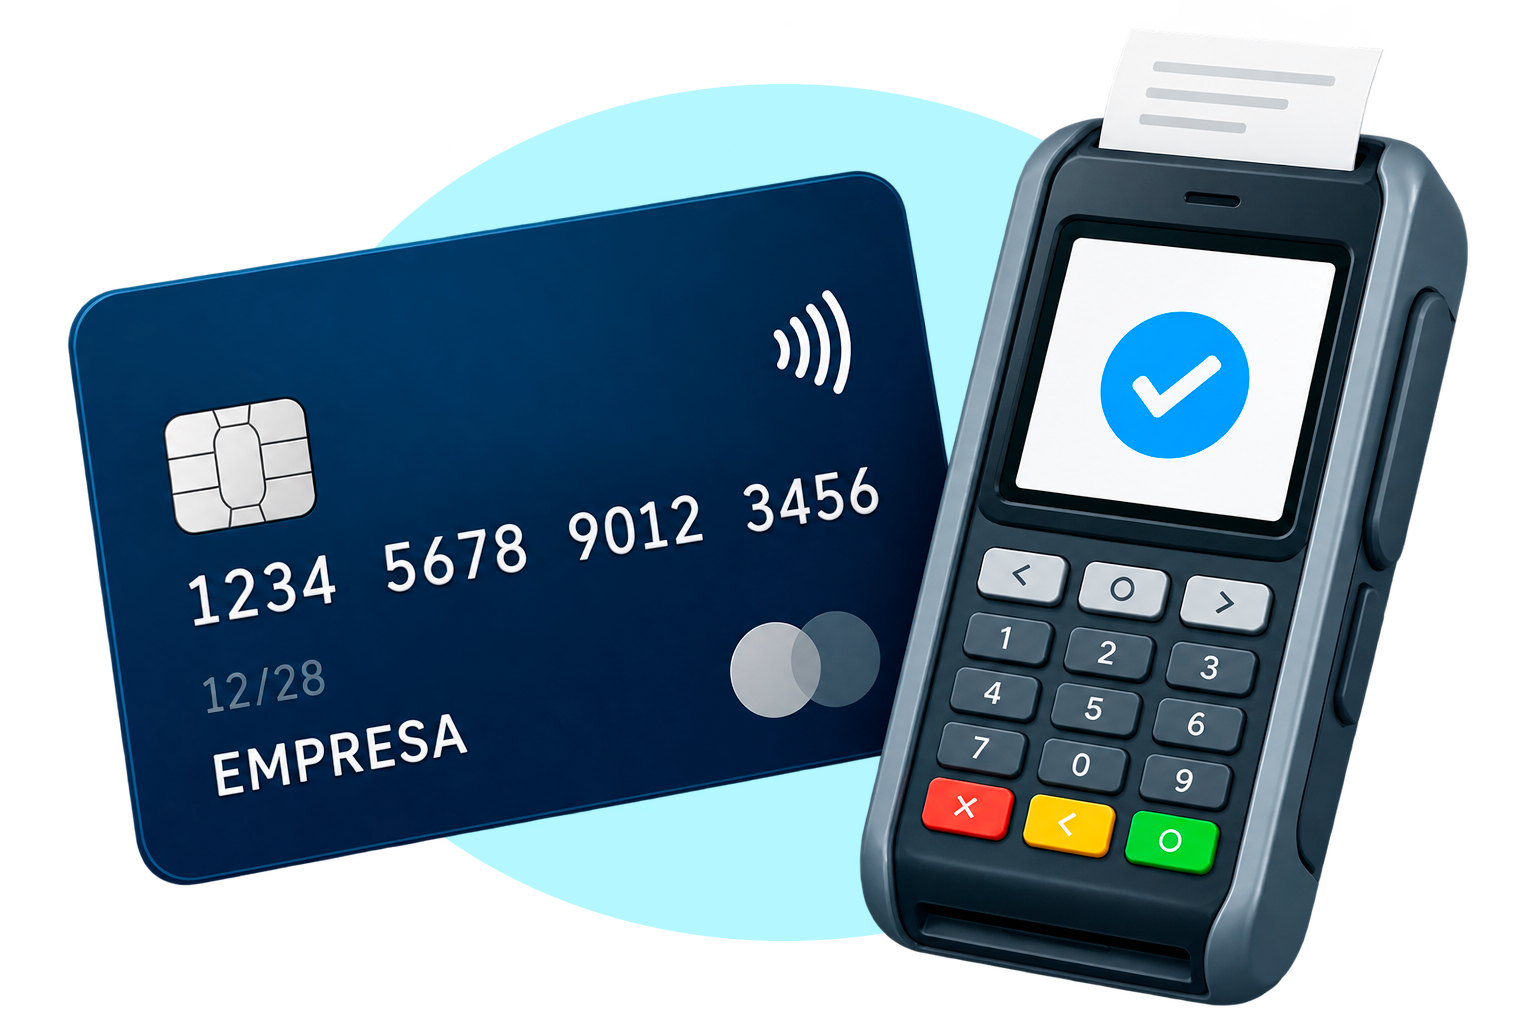
Pagas con tu tarjeta profesional

Realiza el pago con tu tarjeta de crédito/débito profesional. Es un gasto de empresa, no particular.

Pagas con tu tarjeta profesional

2

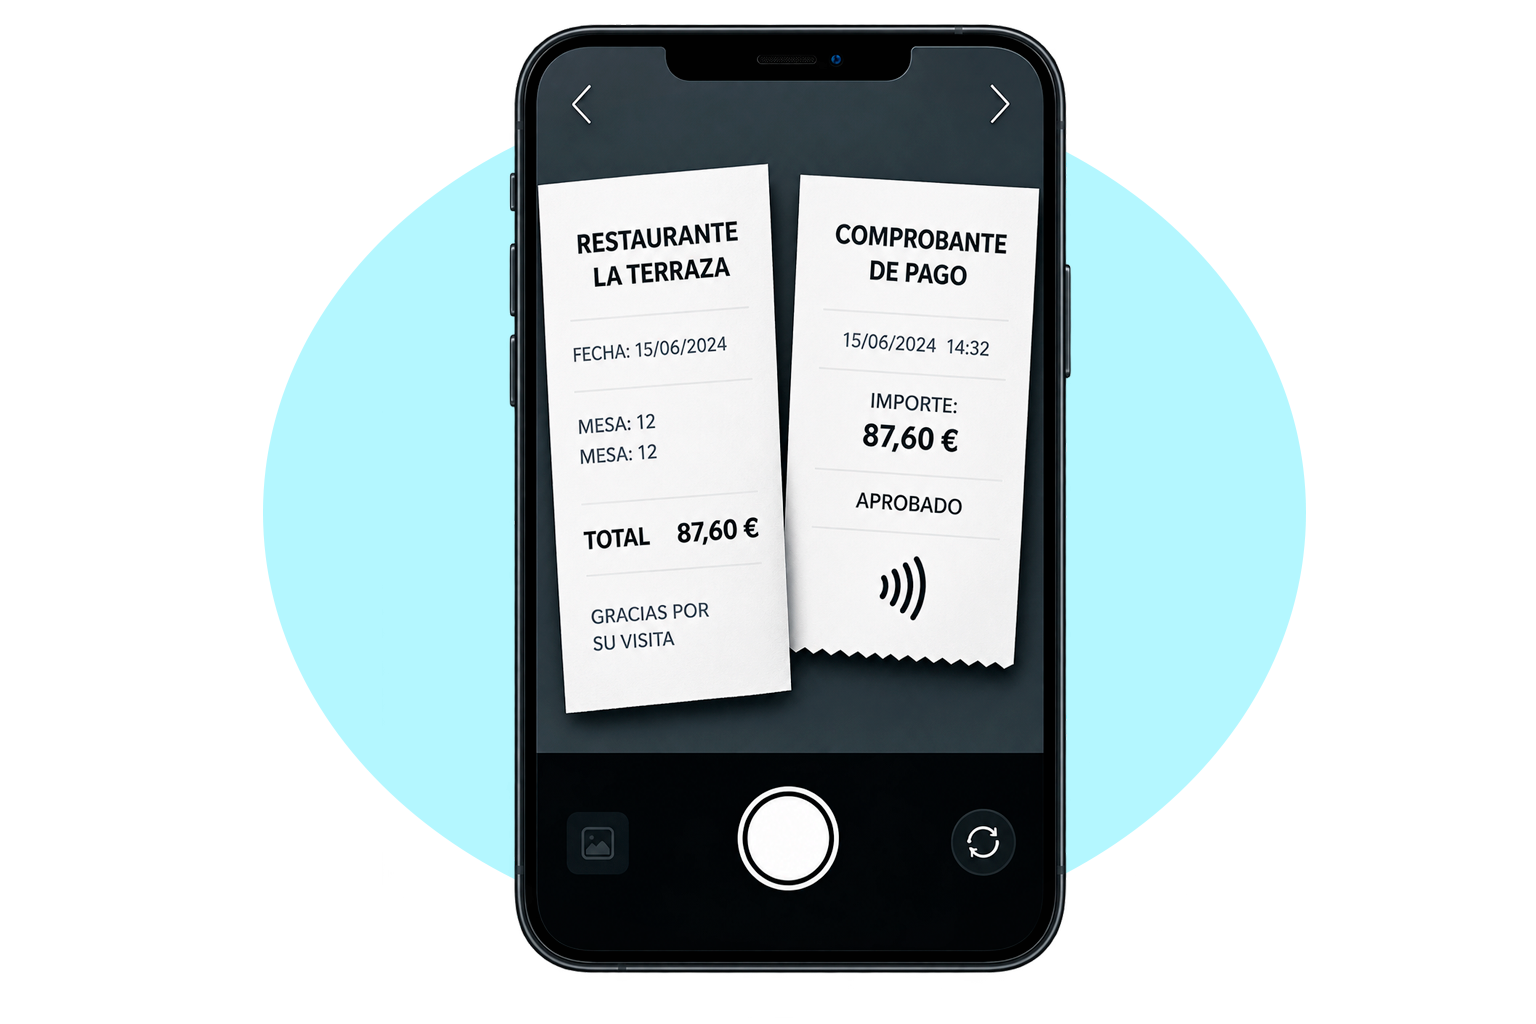
Foto conjunta del ticket y recibo del datáfono

Haz una foto conjunta del ticket de venta y del recibo del datáfono o TPV.

Foto conjunta del ticket y recibo del datáfono

3

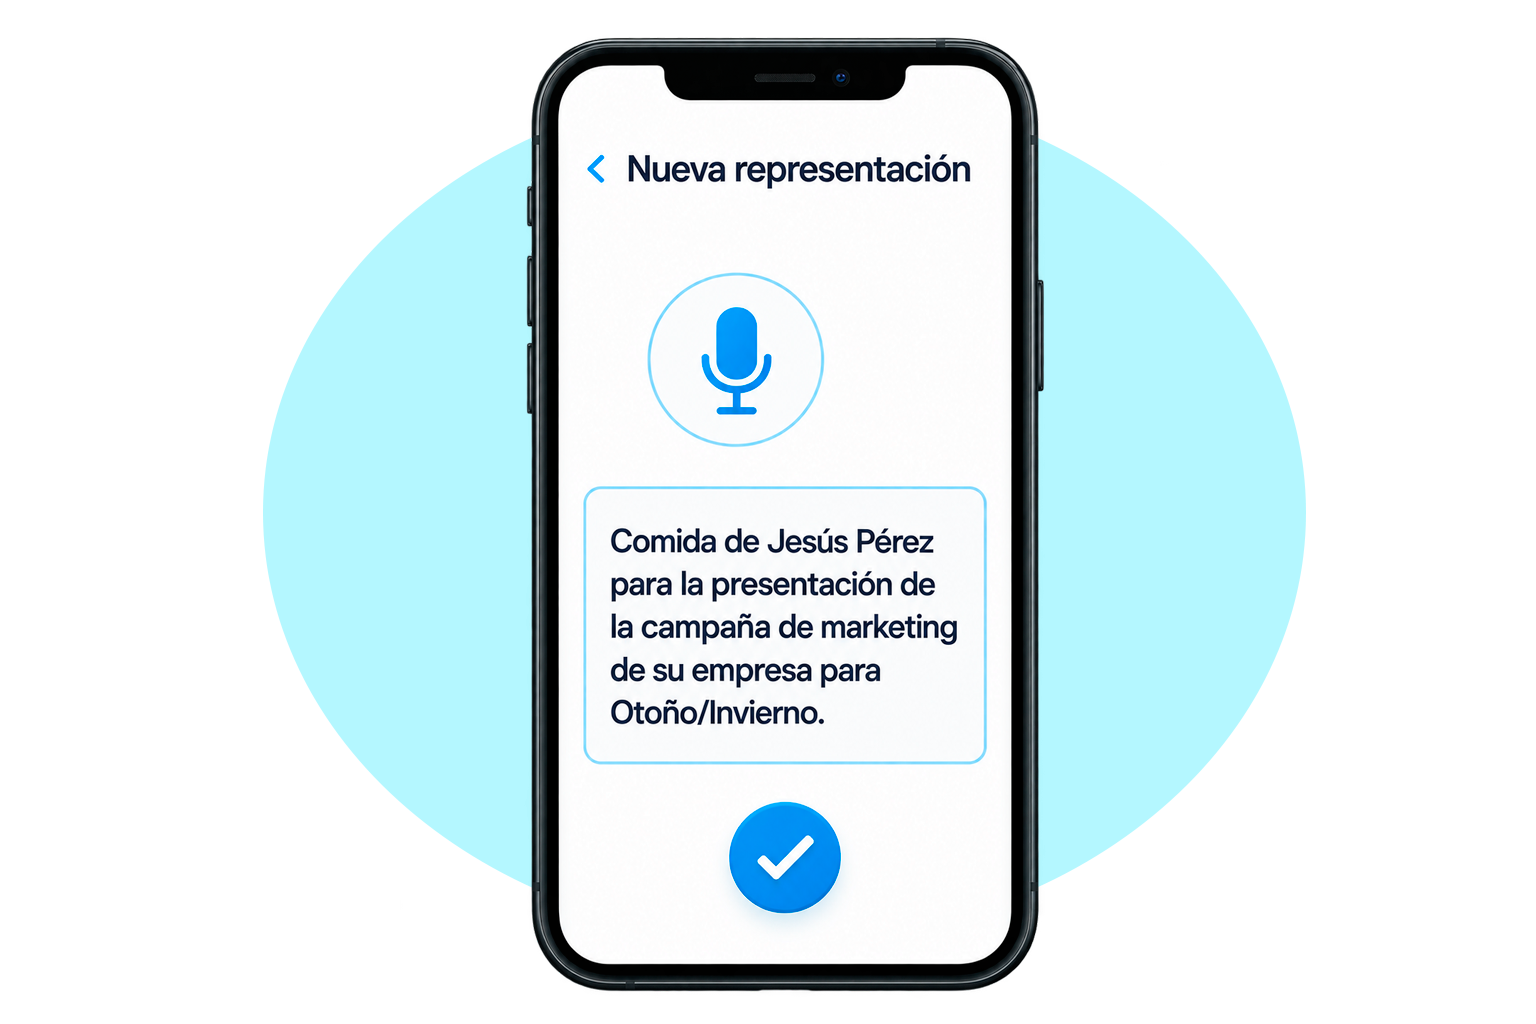
Indica con quién y el motivo de la comida

Dicta o escribe en la app con quién has comido y el motivo de esa comida de trabajo.

Indica con quién y el motivo de la comida

4

Se genera el asiento en la base de datos

El gasto queda registrado con toda la información y trazabilidad asociada.

Se genera el asiento en la base de datos
Digitaliza tus gastos de representación

5

Edita, sella y descarga tus documentos

Desde la app o el área privada web puedes editar los datos (OCR), sellar los documentos y descargarlos.

Editar datos

Editar datos

Sellar documentos

Sellar documentos

Descargar

Descargar

6

Automatización al final de cada mes

El sellado de documentos y el envío están automatizados al final de cada mes. No tienes que preocuparte de nada.

Sellado automático de documentos

Sellado automático de documentos

Envío automático a tu gestor

Envío automático a tu gestor

Almacenamiento seguro en la nube

Almacenamiento seguro en la nube

Documentación oficial

Tendrás de la forma más fácil tus documentos desgravables para hacérselos llegar a tu gestor.

Gastos de Representación
Aclaracion

Aclaración sobre gastos de representación

La Agencia Tributaria admite desgravaciones por gastos de representación hasta el 1% de tus ingresos brutos anuales, por eso en Troquia siempre te tenemos informado sobre la evolución de estos gastos en tu pantalla de inicio. Sin sorpresas.

Control automático del límite del 1%

Control automático del límite del 1%

Nota informativa

NOTA: los datos que facilites a Troquia son simplemente orientativos para el cálculo del 1% y están sujetos a la normativa vigente de protección de datos (RGPD)

Troquia - Desgrava tus gastos de empresa y autónomo
Aviso sobre facturas simplificadas

¡AVISO IMPORTANTE!

¡Recuerda que solo puedes desgravar facturas simplificadas!

Si lo que te entrega el vendedor es un documento "ticket, factura proforma, presupuesto, etc" no tienes un documento válido para desgravar y/o recuperar el IVA, porque no podremos ayudarte a digitalizarlo de forma válida.

Aviso sobre facturas simplificadas

¿Cómo me beneficio usando Troquia?

Válido para justificación de gastos de
manutención, representación, combustible y desplazamientos

Trabajadores autónomos
20% desgravación del importe neto factura en I.R.P.F.

20%

desgravación del importe neto factura en I.R.P.F.

Más
100% del I.V.A. abonado

10% ó 21%

IVA

Con Troquia recuperas + de un 30% del pago.

Con Troquia recuperas + de un 30% del pago.

Empresas
20% desgravación del importe neto factura en I.R.P.F.

25%

desgravación del importe neto factura en Impuesto de Sociedades

Más
100% del I.V.A. abonado

10% ó 21%

IVA

Con Troquia recuperas + de un 30% del pago.

Con Troquia recuperas + de un 35% del pago.

¡Recupera lo que es tuyo!

¡Recupera lo que es tuyo!

¡Recupera lo que es tuyo!
Troquia - Desgrava tus gastos de empresa y autónomo

PRUEBA TROQUIA

Totalmente gratis hasta el 31 de diciembre de 2026

INSTALA TROQUIA HOY

Digitaliza tus gastos de forma fácil y segura

Cómo instalar Troquia

Descarga aquí las instrucciones según tu tipo de móvil

Instrucciones para Android

Instrucciones
Android

Instrucciones para iOS

Instrucciones
iOS

Calculadora de desgravación

Calculadora de gastos profesionales · Troquia
Simulador interactivo

¿Cuánto podrías ahorrar con tus comidas de trabajo?

Selecciona autónomo o empresa e introduce tus gastos. Estima el posible efecto fiscal de gastos profesionales que cumplan los requisitos de deducibilidad.

1 · Tipo de contribuyente

2 · Tus gastos habituales

Precio final, con IVA incluido
Indica operaciones mensuales
Solo gastos que podrían cumplir los requisitos fiscales

3 · Acumulado por meses

1 mes
1 mes36912 meses

4 · Tu resultado estimado

A · AHORRO POTENCIAL EN IRPF (20%)
0,00 €
Hipótesis de tipo marginal del 20%; no es una devolución automática.
B · IVA POTENCIALMENTE DEDUCIBLE
0,00 €
IVA del 10% incluido en el precio (cuota = total × 10/110).
RECUPERACIÓN TOTAL DE DINERO · ESTIMACIÓN
0,00 €
Suma de los efectos fiscales hipotéticos anteriores, no importe garantizado.
Gasto mensual introducido0,00 €
Gasto acumulado en el período0,00 €
Base utilizada para estimar el impuesto directo0,00 €
Atención: la manutención de autónomos tiene límites y requisitos específicos.

Información fiscal importante

IRPF (20%) e IS (25%) son hipótesis de simulación, no tipos aplicables a todos los contribuyentes. El ahorro real depende del régimen, tipo efectivo o marginal, resultado fiscal y deducibilidad. En empresas, el 25% no es universal y un gasto ya deducido no genera un ahorro nuevo por usar Troquia.

El IVA del restaurante suele ser del 10%: si el precio ya lo incluye, se extrae multiplicando por 10/110, no aplicando un 10% adicional. Si se simula la deducción del IVA, el ahorro en IRPF o IS se calcula sobre el importe sin ese IVA para evitar duplicarlo.

No todas las comidas o almuerzos son deducibles. Para la manutención del autónomo en estimación directa existen condiciones sobre actividad, establecimiento, medio electrónico de pago y límites diarios (en España, con carácter general, 26,67 € sin pernocta y 53,34 € con pernocta). Si almuerzo y comida corresponden al mismo día, el límite es diario, no por cada consumición. Los gastos de trabajadores por cuenta ajena y las comidas pagadas por empresas siguen reglas distintas: no se les aplica automáticamente el límite de manutención del autónomo; debe justificarse la naturaleza empresarial del gasto y su tratamiento fiscal.

Justificación del IVA: la deducción exige cumplir requisitos materiales y documentales. La existencia de factura simplificada, pago bancario y trazabilidad puede aportar pruebas, pero no asegura la aceptación administrativa. La jurisprudencia sobre defectos formales requiere analizar cada caso.

Modelo simplificado: para empresas se multiplica por el número de trabajadores y se repiten los mismos gastos cada mes, no se aplican topes automáticamente porque no se conoce si coinciden comidas y almuerzos en un mismo día, ni la situación fiscal concreta del usuario. El resultado debe revisarse con una asesoría antes de utilizarlo en una declaración.